Artículo satélite · Cluster Mercado Inmobiliario AMBA
Cómo afectan los ciclos económicos al mercado inmobiliario del AMBA
Los precios, la demanda y la velocidad de las operaciones inmobiliarias no evolucionan de manera aislada.
Comprender las etapas del ciclo económico permite interpretar por qué algunos segmentos se activan, otros pierden liquidez y ciertas microzonas responden mejor que el promedio.
Introducción
El mercado inmobiliario suele considerarse un refugio de valor, especialmente en contextos de inflación e incertidumbre económica.
Sin embargo, esa condición no lo vuelve inmune a los cambios del contexto. La actividad económica, el crédito, el dólar y las expectativas modifican la cantidad de operaciones y la capacidad de negociación.
En el AMBA, estos efectos se combinan además con las diferencias entre segmentos, municipios, barrios y microzonas.
Qué es un ciclo económico
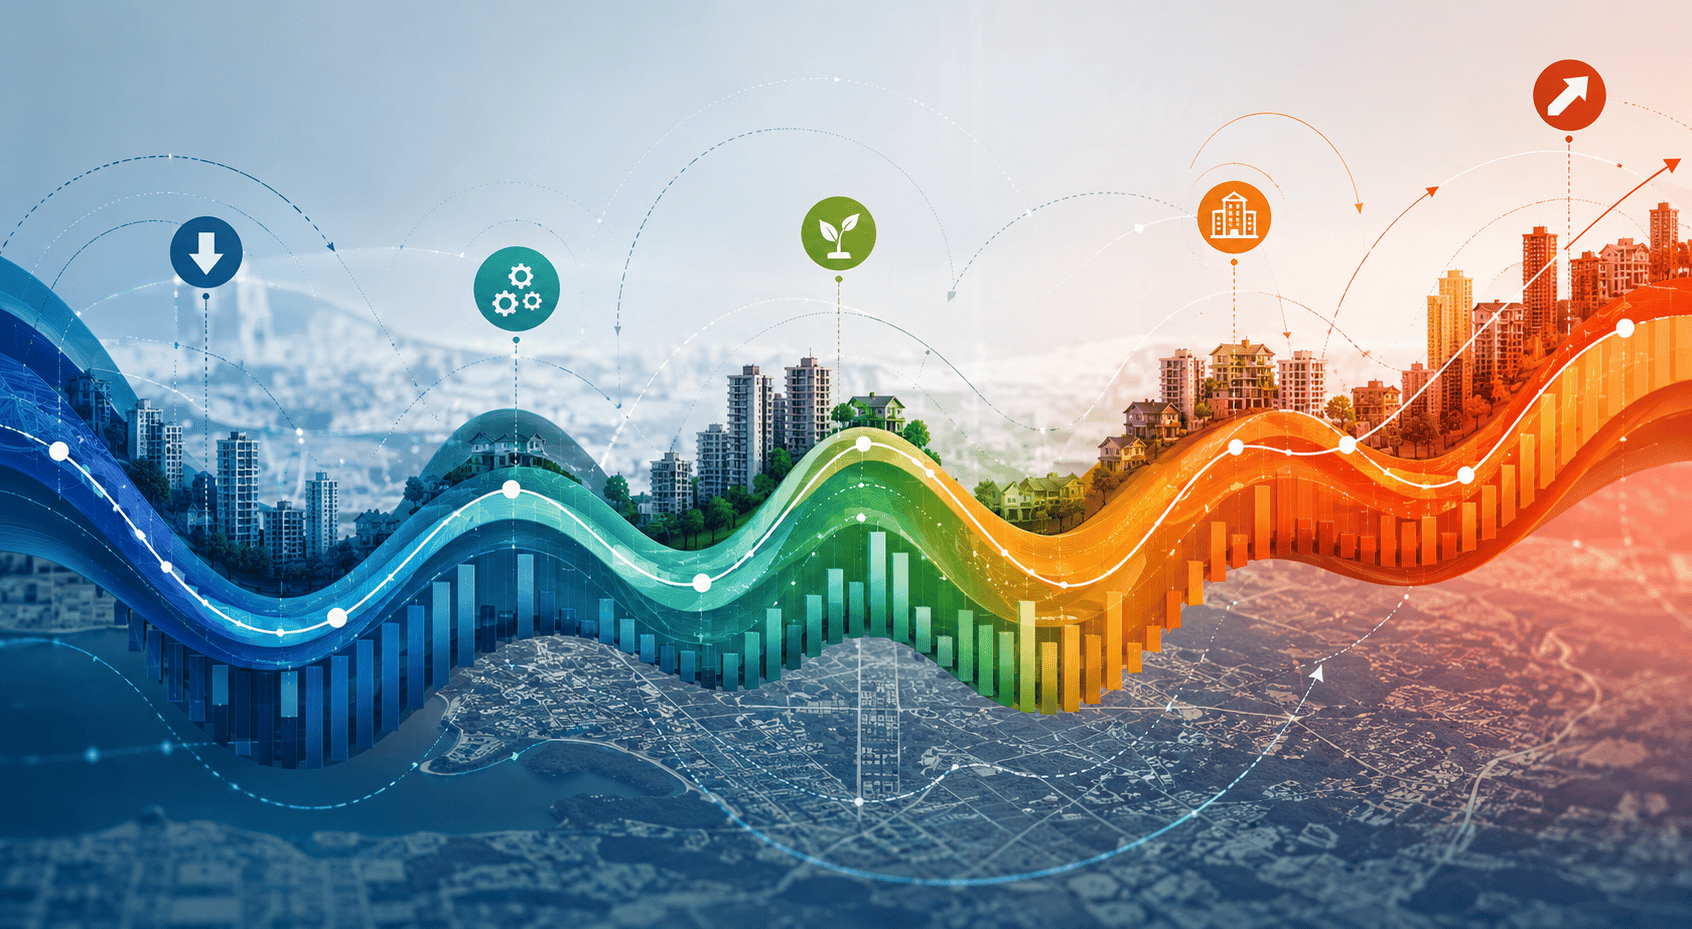
Un ciclo económico representa las distintas etapas por las que atraviesa la actividad económica a lo largo del tiempo.
Aunque cada proceso tiene características propias, generalmente pueden reconocerse períodos de expansión, desaceleración, recesión y recuperación.
Cada etapa modifica el comportamiento de consumidores, empresas e inversores y produce efectos que también alcanzan al mercado inmobiliario.
Una reacción más lenta
Las propiedades suelen reaccionar con mayor lentitud que otros activos financieros.
Antes de que cambien los precios publicados, normalmente se modifican las consultas, el tiempo de venta y el margen de negociación.
Las cuatro etapas del ciclo
Cada etapa modifica de manera diferente la confianza, la demanda, el crédito y la velocidad de comercialización de los inmuebles.
Expansión
Mejora la confianza, aumenta la demanda y pueden recuperarse el crédito, las operaciones y los nuevos desarrollos.
Desaceleración
Los compradores comparan más alternativas, negocian con mayor intensidad y extienden los tiempos de decisión.
Recesión
Disminuye la cantidad de operaciones y adquieren mayor importancia la liquidez, el precio de entrada y el plazo de salida.
Recuperación
Las consultas y las escrituras comienzan a crecer antes de que los precios reflejen completamente el cambio de tendencia.
Expansión económica: mayor actividad y demanda
Durante los períodos de crecimiento suele aumentar la confianza de consumidores e inversores.
La mejora de las expectativas puede traducirse en mayor movilidad residencial, más consultas y una recuperación gradual de las operaciones.
También pueden reactivarse proyectos de construcción cuando los costos, el financiamiento y la expectativa de ventas permiten proyectar con mayor previsibilidad.
Señales frecuentes
- aumento de consultas y visitas
- reducción del tiempo de comercialización
- mayor interés en propiedades usadas y desarrollos
- recuperación gradual del crédito
- menor margen de negociación en activos líquidos
Desaceleración: aumenta la cautela
Cuando la economía pierde dinamismo, el mercado inmobiliario no suele detenerse inmediatamente.
Lo primero que cambia es el comportamiento de los compradores: comparan más alternativas, realizan más visitas y muestran menor disposición a pagar valores elevados.
Las propiedades correctamente valuadas continúan recibiendo demanda, mientras las publicaciones fuera de mercado acumulan antigüedad.
Antes de que bajen los precios publicados, suele ampliarse la diferencia entre la expectativa del vendedor y el valor efectivo de cierre.
Recesión: el mercado selecciona mejor las oportunidades
Durante una recesión disminuye el volumen general de operaciones, aunque las oportunidades no desaparecen.
Pueden aparecer ventas motivadas por necesidades financieras, procesos sucesorios, reorganizaciones patrimoniales o decisiones personales.
Para un comprador con liquidez, la menor competencia puede mejorar las condiciones de negociación, pero un descuento no convierte automáticamente a una propiedad en una buena inversión.
Antes de comprar
- analizar la causa del descuento
- verificar la demanda de la tipología
- estimar el plazo de salida
- calcular los costos de tenencia
- evaluar la liquidez de la microzona
Recuperación: vuelve la confianza
Cuando comienza a mejorar el escenario económico, la recuperación inmobiliaria suele aparecer primero en las consultas y en el volumen de operaciones.
Los precios pueden tardar más tiempo en reflejar el cambio, ya que los compradores continúan negociando sobre valores propios de la etapa anterior.
Esta diferencia explica por qué algunos inversores intentan anticiparse al nuevo ciclo adquiriendo activos antes de que la demanda se recupere plenamente.
Señales de recuperación
- más consultas calificadas
- menor tiempo promedio de venta
- aumento de escrituras
- recuperación del crédito hipotecario
- reactivación de obras y desarrollos
Variables que condicionan al mercado argentino
En el AMBA, el ciclo económico se combina con factores monetarios, financieros y constructivos que modifican la capacidad de compra y la rentabilidad de las operaciones.
Dólar y ahorro
Las variaciones cambiarias modifican la capacidad de ahorro, la liquidez disponible y la predisposición de compradores y vendedores a cerrar operaciones.
Crédito hipotecario
El financiamiento amplía el universo de compradores, especialmente en viviendas usadas, primeras propiedades y unidades de ticket medio.
Costo de construcción
La evolución de materiales, mano de obra y tierra modifica la viabilidad de los desarrollos y la relación entre propiedades nuevas y usadas.
Los segmentos reaccionan de manera diferente
No existe un único mercado inmobiliario. Cada segmento responde con distinta intensidad frente a un mismo contexto económico.
- Propiedades premium: dependen menos del crédito, aunque su demanda puede ser más limitada.
- Viviendas de ticket medio: son más sensibles al salario, al ahorro y al financiamiento.
- Inmuebles comerciales: responden también al nivel de actividad de cada sector.
- Terrenos: dependen de la normativa, la capacidad constructiva y las expectativas de desarrollo.
Un mismo ciclo puede favorecer a una tipología y reducir al mismo tiempo la liquidez de otra.
Qué indicadores conviene seguir
Más que intentar adivinar el próximo movimiento del mercado, resulta más útil observar indicadores objetivos.
Ningún dato explica por sí solo el comportamiento inmobiliario. La interpretación conjunta ofrece una lectura más consistente.
- cantidad de escrituras
- tiempo promedio de publicación
- relación entre oferta y demanda
- evolución del crédito hipotecario
- costo de construcción
- inflación y tipo de cambio
- permisos de obra
- comportamiento de cada microzona
El valor de analizar microzonas
Uno de los errores más frecuentes consiste en hablar del mercado inmobiliario del AMBA como si tuviera un comportamiento uniforme.
Mientras algunos barrios mantienen una demanda sostenida incluso durante contextos adversos, otros experimentan una caída importante en la velocidad de comercialización.
Por eso, dos propiedades similares pueden evolucionar de manera diferente aun cuando se encuentren dentro del mismo municipio.
Variables territoriales
- conectividad y accesos
- infraestructura y servicios
- oferta disponible
- perfil socioeconómico
- nuevos desarrollos
- equipamiento urbano
- percepción de seguridad
Conclusión
Los ciclos económicos condicionan el comportamiento del mercado inmobiliario, pero no determinan por sí solos el resultado de cada operación.
Las oportunidades pueden aparecer tanto en etapas de crecimiento como durante períodos de menor actividad. La diferencia está en comprender la liquidez, la demanda y el plazo probable de salida.
En el AMBA, donde conviven realidades diferentes incluso dentro de un mismo municipio, el análisis de la microzona aporta una información más útil que cualquier lectura general del mercado.
Entender el ciclo no permite predecir el futuro con exactitud, pero sí tomar decisiones inmobiliarias con mejores fundamentos.